Sara 的电子表格显示她已经可以自由了——直到房租再次上涨
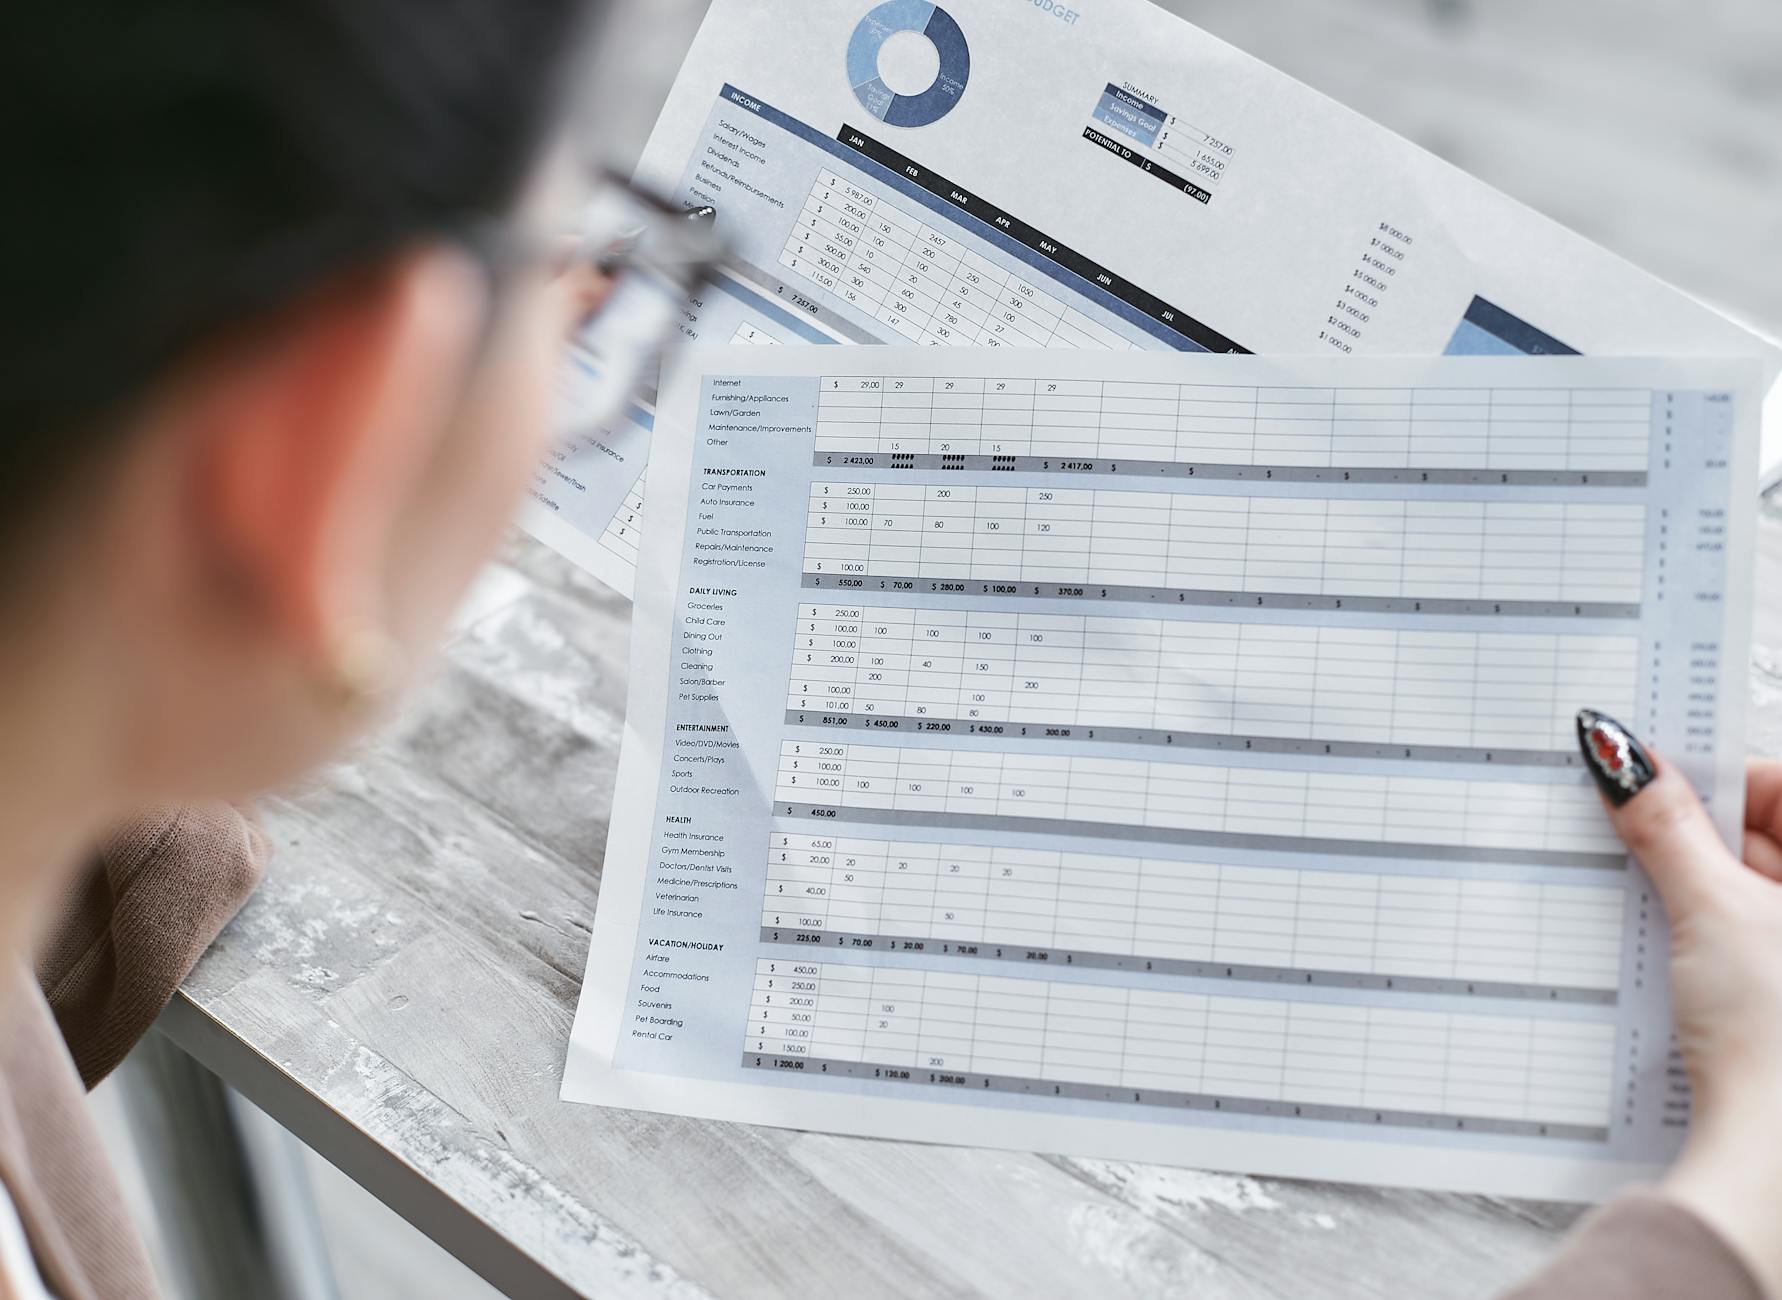
周二灰蒙蒙的早上 7:42,在柏林,Sara Vogel 打开了那份她已经查看了 19 个月的同一张电子表格。一个标签页记录她的净资产。另一个跟踪她每月的支出。第三个放着一个简单的数字:她认为如果自己想停工,所需的最低投资组合规模。
顺带一提,她的计划很典型:FIRE——财务独立,提前退休。但电子表格有一种很有趣的方式,会从浪漫变得更政治化。房租上涨 7.8%,食品成本上升 4.1%,一张意外的税单突然出现,图表上那条整齐的线看起来不再像楼梯,更像是摇晃。如今,FIRE 真正吸引人的地方就在这里。它不只是为了辞职,而是为了在生活变贵、变乱,或者两者兼有时,依然拥有选择。
为什么它现在很重要
财务独立的含义已经变了。十年前,FIRE 往往被描述成一种近乎苦修的游戏:把收入的 60% 或 70% 存起来,激进投资,然后比别人早几十年离开职场。这种方式依然存在,但更新一点的版本更务实。人们正用同样的原则,为裁员、照护家人、职业倦怠和住房冲击建立缓冲垫。
时机之所以重要,是因为旧退休计划背后的假设已经改变。利率变了。住房成本依旧顽固。远程工作为一些人创造了新的收入套利,也给另一些人带来了新的竞争。与此同时,监管者和雇主越来越强调个人韧性——从欧洲关于养老金充足性的讨论,到更广泛的“劳动者究竟要自己承担多少风险”的话题,都是如此。
FIRE 现在到底是什么
从本质上说,FIRE 并不是提前退休的崇拜。它是一个包裹着价值观问题的数学问题。你需要投资多少钱,才能让工作变成可选项,或者至少不再是硬性要求?“提前退休”吸引了媒体头条,但更有力的想法是财务独立:拥有足够的资产、收入和灵活性,让你下一次做决定时考虑的不是恐慌,而是偏好。
常见的简写仍然是提取率——通常是 4%,在保守计划里有时是 3.5% 甚至更低——但聪明的实践者知道,没有哪条规则是神圣不可更改的。市场会波动。支出会变化。税制因国家而异。纸面上看起来安全的投资组合,如果你的支出起伏很大,或者收入只来自一种货币,或者你的工作依赖某个行业周期,它也可能显得脆弱。
有用的 FIRE 思维比网络版本没那么戏剧化。它会让你做几件枯燥但很强大的事:
- 了解自己真实的年度支出,而不是理想化的预算。
- 建立能覆盖实际波动的应急基金,而不是教科书式的整齐数字。
- 持续投资于你理解的低成本资产。
- 从第一天起就把税收、医疗和养老金规则纳入考虑。
- 把“提前退休”看作一种可能结果,而不是唯一胜利。
- 设计一种即使在 49 岁、56 岁或 63 岁工作变成可选时,你也仍然愿意过的生活。
目标不是永远逃离工作,而是不再被工作困住。
这一区别很重要,因为很多追逐 FIRE 的人并不是梦想海滩。他们想要有空间休个长假,把工作时间减到每周四天,搬到另一个国家,开一家小公司,或者在不让财务崩盘的情况下照顾父母。说实话,这比那种光鲜的版本现实得多。
这个运动也有不同风格。Lean FIRE 追求更低的支出和更早的自由。Fat FIRE 假设更高的生活方式和更大的资本基础。Coast FIRE 则是在早期拼命储蓄,让复利在后期承担主要工作。Barista FIRE 是一种折中状态:拥有足够资产以减少对全职工作的依赖,但还不足以完全停工。名字不同,本质一样:多少才算够,以及够来做什么?
在实践中它是什么样子
德国莱比锡的财务经理 Omar Lopez 在没有特意这样称呼的情况下使用了 FIRE 原则。他追踪了 17 个月的支出,彻底取消了汽车成本,并把储蓄率提高到 43%。到 38 岁时,他已投资 214,000 欧元,现金足以覆盖 8.6 个月的开支。他没有退休,而是谈成了每周四天的工作制。
葡萄牙波尔图的招聘顾问 Leila Rahman 采用了更灵活的版本。她保留合同工作的收入,每月投资 1,250 欧元,并单独开设一个账户用于旅行和培训。在 31 个月内,她建立了 96,400 欧元的投资组合,以及一条覆盖了 38% 固定成本的副收入流。她的 FIRE 胜利不是辞职,而是不被单一雇主困住。
荷兰鹿特丹的学习设计师 Amir Silva 关注的是 Coast FIRE。33 岁时,他计算出:如果让投资继续放着不动,并在之后只增加适度的退休储蓄,他仍然可以达到舒适的 67 岁退休目标。他不需要戏剧性的退出,只需要 14 年的自律,而不是 40 年的焦虑。
常见错误,要避免
-
把 FIRE 当成人格测试。 人们常常以为这个运动最奖励的是极端节俭,但这可能会变成自我惩罚。如果你的计划让你痛苦不堪,你要么会放弃,要么会在之后用报复性消费把它搞砸。
-
使用幻想预算。 很多 FIRE 计划失败,是因为人们假设未来支出会很整齐、很稳定。现实生活里会有牙医账单、家人帮助、签证费用、新电脑,还有一些你没计划但却非去不可的旅行。
-
忽视各国不同的税收和养老金规则。 从美国博客复制来的提取率规则,未必能直接适用于德国、葡萄牙、荷兰,或任何其他税收优惠和国家养老金体系不同的地方。这就是热情可能变成昂贵无知的地方。
-
把高收入和独立混为一谈。 高薪当然有帮助。但如果你的生活方式会随着每次加薪同步膨胀,那你只是在人行带上跑得更快而已。独立来自收入与支出的差额,而不是工资单上的数字。
-
以为市场平均回报会按计划到来。 它们不会。顺序风险很重要,尤其是在你停止工作后的头几年。如果你的投资组合在一开始就大幅下跌,一个“安全”的计划会很快变得脆弱。现金缓冲和灵活支出不是可有可无的附加项。
-
以为终点就是结束。 有些人达到目标数字后,会意外地感到空虚。他们期待的是解脱,得到的却是不确定。如果没有关于目的、关系和日常结构的计划,提前退休可能会显得出奇地未完成。
实用清单
-
计算你真实的年度支出。 调出过去 12 个月的银行和信用卡账单,把每一项支出都分类。使用那个数字,而不是你的猜测。
-
设定带缓冲的目标。 用一个保守系数乘以你的年度支出,再为税费、旅行和不规律支出加上缓冲。如果你的生活在变化,你的目标也应该有弹性。
-
连续 90 天追踪储蓄率。 不要纠结完美。只要记录收入、必要支出和投资,这样你就能看到每一欧元、英镑或美元到底有多少真正为你工作。
-
检查你的养老金和税务规则。 阅读你所在国家关于职场养老金、退休账户和资本利得处理的官方文件。很小的规则差异都可能让你的目标金额大幅改变。
-
建立三层安全网。 用现金应对短期冲击,用短久期债券或等价工具提供中期稳定,用分散投资追求长期增长。
-
模拟三种未来。 一种是你继续全职工作,一种是你减少工时,一种是你完全停工。只在最好情况下有效的计划,根本不算计划。
-
压力测试的是生活,而不只是投资组合。 问问自己:如果你需要资助家人、搬到另一个城市,或者请六个月无薪假,会发生什么。财务独立在某种程度上是关于拥有选择,而不仅仅是拥有资产。
什么时候不该这么做
FIRE 并不总是最合适的视角。如果你正被债务淹没、面临不稳定的住房,或者在照顾有紧急需要的亲属,那么对提前退休的执念可能会分散你对眼前任务的注意力:生存、稳定和提高收入。在这些情况下,一个更简单的“先建立应急基金”计划,可能比一张退休电子表格更有用。明白吗?
说实话,还值得一提的是,有些人真的很喜欢自己的工作。不是每一份职业都需要退出策略。如果你的工作有意义、灵活、薪资也不错,那么拼命追求财务独立的最大速度,可能只是意味着你放弃了本来不必放弃的几年。重点不是尽快辞职,而是让辞职成为一种选择。
了解更多
- 维基百科概述:https://en.wikipedia.org/wiki/FIRE_movement
- 美国 SEC 关于费用和长期投资的投资者指南:https://www.investor.gov/introduction-investing
- 欧盟关于养老金和金融服务的法律与政策文件:https://eur-lex.europa.eu
- 英国政府养老金信息:https://www.gov.uk/workplace-pensions
FIRE 真正承诺的是选择权
最好的 FIRE 计划,与其说是为了逃离,不如说是为了权力:换工作的权力、减少工时的权力、帮助家人的权力、从坏运气中恢复的权力,或者在某个岗位开始索取得比回报更多时,说“不”的权力。你明白吗?如果这个运动今天仍然重要,那是因为它提醒我们:金钱最有用的时候,是它买来了时间;而时间最有价值的时候,是它买来了选择。要是明天工作变成可选项,你会做什么?