La hoja de cálculo de Sara decía que era libre, hasta que el alquiler volvió a subir
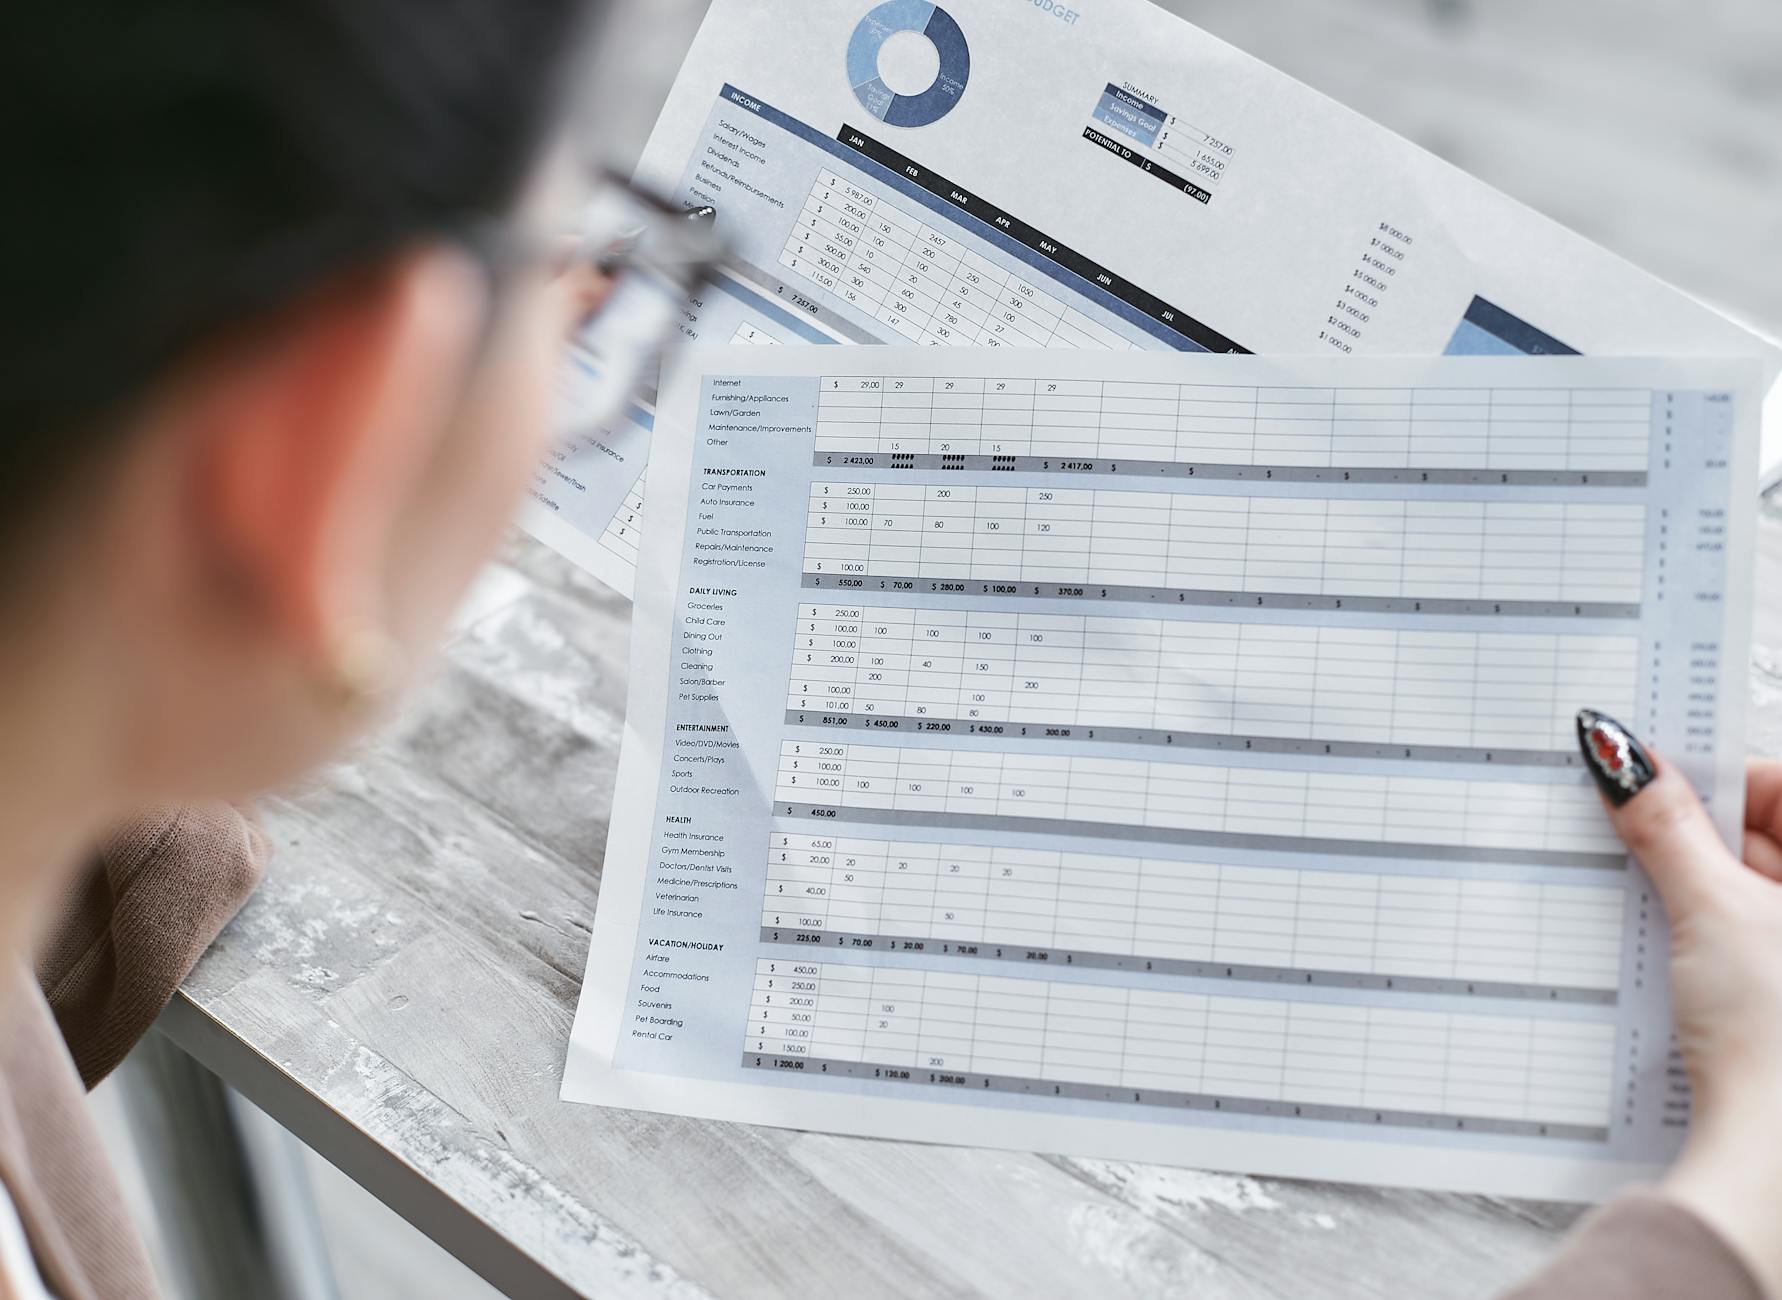
A las 7:42 de la mañana de un martes gris en Berlín, Sara Vogel abrió la misma hoja de cálculo que había estado revisando durante 19 meses. Una pestaña seguía su patrimonio neto. Otra controlaba su gasto mensual. Una tercera contenía una cifra simple: la cartera mínima que ella pensaba que le permitiría dejar de trabajar si quería.
Por cierto, su plan era el clásico FIRE: independencia financiera, retiro temprano. Pero la hoja de cálculo tenía una forma curiosa de volverse menos romántica y más política. Un aumento del 7,8% en el alquiler, un salto del 4,1% en los costes de alimentación, una factura fiscal inesperada y, de pronto, la línea ordenada del gráfico parecía más un temblor que una escalera. Ese es el verdadero atractivo de FIRE ahora. No se trata solo de renunciar. Se trata de tener opciones cuando la vida se vuelve cara, complicada, o ambas cosas.
Por qué importa ahora
La independencia financiera ha cambiado de significado. Hace diez años, FIRE se solía presentar como un juego casi ascético: ahorrar el 60% o el 70% de los ingresos, invertir agresivamente y dejar el trabajo décadas antes. Eso sigue existiendo, pero la versión más nueva es más pragmática. La gente está usando los mismos principios para construir colchones frente a despidos, cuidados familiares, agotamiento y sobresaltos en la vivienda.
El momento importa porque las suposiciones detrás de los planes de jubilación antiguos han cambiado. Los tipos de interés se movieron. Los costes de la vivienda siguieron siendo obstinados. El trabajo remoto creó nuevo arbitraje de ingresos para algunas personas y nueva competencia para otras. Al mismo tiempo, los reguladores y los empleadores están dando más peso a la resiliencia personal, desde los debates sobre la suficiencia de las pensiones en Europa hasta la conversación más amplia sobre cuánta carga de riesgo se espera que absorban los trabajadores por sí mismos.
Qué es realmente FIRE ahora
En esencia, FIRE no es un culto al retiro temprano. Es un problema matemático envuelto en una cuestión de valores. ¿Cuánto dinero necesitas invertido para que trabajar sea opcional, o al menos menos obligatorio? La parte de “retiro temprano” acapara los titulares, pero la idea más sólida es la independencia financiera: suficientes activos, ingresos y flexibilidad para que tu próxima decisión tenga menos que ver con el pánico y más con la preferencia.
La abreviatura más común sigue siendo la regla de retirada —a menudo el 4%, a veces el 3,5% o menos en planes cautelosos—, pero los profesionales inteligentes saben que ninguna regla es sagrada. Los mercados se mueven. El gasto cambia. El tratamiento fiscal difiere según el país. Una cartera que parece segura sobre el papel puede sentirse frágil si tus costes son irregulares. Tus ingresos están en una moneda, o tu trabajo depende de un solo ciclo industrial.
La mentalidad útil de FIRE es menos dramática que la versión de internet. Te pide que hagas algunas cosas aburridas pero poderosas:
- Conocer tu gasto anual real, no tu presupuesto idealizado.
- Crear un fondo de emergencia que cubra la volatilidad real, no solo una cifra pulcra de libro de texto.
- Invertir de forma constante en activos de bajo coste que entiendas.
- Mantener en el radar los impuestos, la sanidad y las normas de pensiones desde el primer día.
- Tratar el “retiro temprano” como un resultado posible, no como la única victoria.
- Diseñar una vida que seguirías queriendo aunque trabajar se volviera opcional a los 49, 56 o 63 años.
El objetivo no es escapar del trabajo para siempre; es dejar de estar atrapado por él.
Esa distinción importa porque mucha gente que persigue FIRE no sueña con playas. Quiere margen para tomar un año sabático, reducir a cuatro días por semana, mudarse de país, iniciar un pequeño negocio o cuidar a un padre sin arruinar sus finanzas. Sinceramente, eso es mucho más realista que la versión brillante.
También hay distintos matices del movimiento. Lean FIRE busca un gasto más bajo y libertad más temprana. Fat FIRE asume un estilo de vida más alto y una base de capital mayor. Coast FIRE consiste en ahorrar duro al principio para que el crecimiento compuesto haga el trabajo pesado más tarde. Barista FIRE es la solución intermedia: suficientes activos para reducir la dependencia del trabajo a tiempo completo, pero no suficientes para dejarlo por completo. Distintas etiquetas, misma pregunta de fondo: ¿cuánto es suficiente y suficiente para qué?
Cómo se ve esto en la práctica
Omar Lopez, gestor financiero en Leipzig, Alemania, aplicó los principios de FIRE sin llamarlo así. Registró 17 meses de gastos, eliminó por completo los costes de su coche y elevó su tasa de ahorro al 43%. A los 38 años tenía 214.000 € invertidos y suficiente efectivo para cubrir 8,6 meses de gastos. No se retiró. En su lugar, negoció una semana laboral de cuatro días.
Leila Rahman, reclutadora en Oporto, Portugal, construyó una versión más flexible. Conservó sus ingresos del trabajo por contrato, invirtió 1.250 € al mes y utilizó una cuenta separada para viajes y formación. En 31 meses, creó una cartera de 96.400 € y una fuente de ingresos extra que cubría el 38% de sus costes fijos. Su victoria en FIRE no fue dejarlo. Fue negarse a quedar atrapada por un solo empleador.
Amir Silva, diseñador de aprendizaje en Róterdam, Países Bajos, se centró en Coast FIRE. A los 33 años calculó que, si dejaba sus inversiones en paz y más adelante solo añadía aportaciones modestas para la jubilación, aún podría alcanzar un objetivo cómodo a los 67 años. No necesitaba una salida dramática. Necesitaba 14 años disciplinados, no 40 años de ansiedad.
Errores comunes que debes evitar
-
Tratar FIRE como un test de personalidad. A menudo la gente piensa que el movimiento premia sobre todo la frugalidad extrema, pero eso puede convertirse en auto-castigo. Si tu plan te hace miserable, acabarás abandonándolo o saboteándolo con un gasto de rebote más adelante.
-
Usar un presupuesto de fantasía. Muchos planes FIRE fracasan porque la gente asume que el gasto futuro será ordenado y estable. La vida real incluye facturas dentales, ayuda a la familia, tasas de visado, ordenadores nuevos y algún viaje ocasional que no planeaste pero al que absolutamente tenías que ir.
-
Ignorar los impuestos y las pensiones específicos de cada país. Una regla de retirada copiada de un blog estadounidense puede no encajar bien en Alemania, Portugal, Países Bajos o cualquier otro lugar con distintos incentivos fiscales y sistemas públicos de pensiones. Aquí es donde el entusiasmo puede convertirse en ignorancia cara.
-
Confundir ingresos altos con independencia. Un salario fuerte ayuda, claro. Pero si tu estilo de vida se expande para igualar cada subida, solo estás corriendo más rápido en la misma cinta. La independencia viene de la brecha entre lo que ganas y lo que gastas, no de la cifra de tu nómina.
-
Suponer que las medias del mercado llegarán según el calendario. No lo harán. El riesgo de secuencia importa, especialmente en los primeros años después de dejar de trabajar. Si tu cartera cae con fuerza al principio, un plan “seguro” puede volverse frágil rápidamente. Los colchones de efectivo y el gasto flexible no son extras opcionales.
-
Creer que la meta es el final. Algunas personas alcanzan su cifra objetivo y se sienten inesperadamente vacías. Esperaban alivio; obtuvieron incertidumbre. Sin un plan para el propósito, las relaciones y la estructura diaria, el retiro temprano puede sentirse extrañamente inacabado.
Lista de verificación práctica
-
Calcula tu gasto anual real. Toma los extractos bancarios y de tarjetas de los últimos 12 meses y categoriza cada gasto. Usa esa cifra, no tu mejor suposición.
-
Fija un objetivo con margen. Multiplica tu gasto anual por un factor conservador y luego añade un colchón para impuestos, viajes y costes irregulares. Si tu vida está cambiando, tu objetivo también debería respirar.
-
Controla tu tasa de ahorro durante 90 días. No te obsesiones con la perfección. Solo mide ingresos, gastos obligatorios e inversiones para ver cuánto de cada euro, libra o dólar está trabajando realmente para ti.
-
Revisa tus normas de pensiones e impuestos. Lee los documentos oficiales sobre pensiones de la empresa, cuentas de jubilación y tratamiento de las ganancias de capital en tu país. Pequeñas diferencias normativas pueden cambiar tu objetivo en una cantidad sorprendente.
-
Construye una red de seguridad de tres capas. Mantén efectivo para golpes a corto plazo, bonos de corta duración o equivalentes para estabilidad a medio plazo e inversiones diversificadas para crecimiento a largo plazo.
-
Modela tres futuros. Uno en el que sigues trabajando a tiempo completo, otro en el que reduces la carga y otro en el que lo dejas por completo. Un plan que solo funciona en el mejor de los casos no es un plan.
-
Pon a prueba tu vida, no solo tu cartera. Pregúntate qué pasa si necesitas ayudar a tu familia, mudarte de ciudad o tomarte seis meses sin sueldo. La independencia financiera consiste en parte en poseer opciones, no solo activos.
Cuándo NO hacerlo
FIRE no siempre es el marco adecuado. Si te ahogan las deudas, enfrentas una vivienda inestable o cuidas de familiares con necesidades urgentes, la obsesión con el retiro temprano puede distraerte de la tarea inmediata: sobrevivir, estabilizarte y aumentar tus ingresos. En esos casos, un plan más simple, centrado primero en el fondo de emergencia, puede ser mucho más útil que una hoja de cálculo para la jubilación. ¿Me sigues?
Sinceramente, también vale la pena decir que algunas personas disfrutan de verdad su trabajo. No todas las carreras necesitan una estrategia de salida. Si tu empleo es significativo, flexible y está bien pagado, perseguir la máxima velocidad hacia la independencia financiera puede simplemente significar renunciar a años que no necesitabas sacrificar. La idea no es dejarlo lo antes posible. La idea es hacer que dejarlo sea una elección.
Dónde aprender más
- Resumen en Wikipedia: https://en.wikipedia.org/wiki/FIRE_movement
- Orientación para inversores de la SEC de EE. UU. sobre comisiones e inversión a largo plazo: https://www.investor.gov/introduction-investing
- Documentos legales y políticos de la Unión Europea sobre pensiones y servicios financieros: https://eur-lex.europa.eu
- Información del gobierno del Reino Unido sobre pensiones laborales: https://www.gov.uk/workplace-pensions
La verdadera promesa de FIRE es la opcionalidad
Los mejores planes FIRE tratan menos de escapar y más de poder: el poder de cambiar de trabajo, reducir horas, ayudar a la familia, recuperarte de la mala suerte o simplemente decir que no cuando un puesto empieza a exigirte más de lo que te da. ¿Me sigues? Si el movimiento sigue importando, es porque nos recuerda que el dinero es más útil cuando compra tiempo, y el tiempo es más valioso cuando compra elección. ¿Qué harías si trabajar se volviera opcional mañana?