Saras Tabelle sagte, sie sei frei – bis die Miete wieder stieg
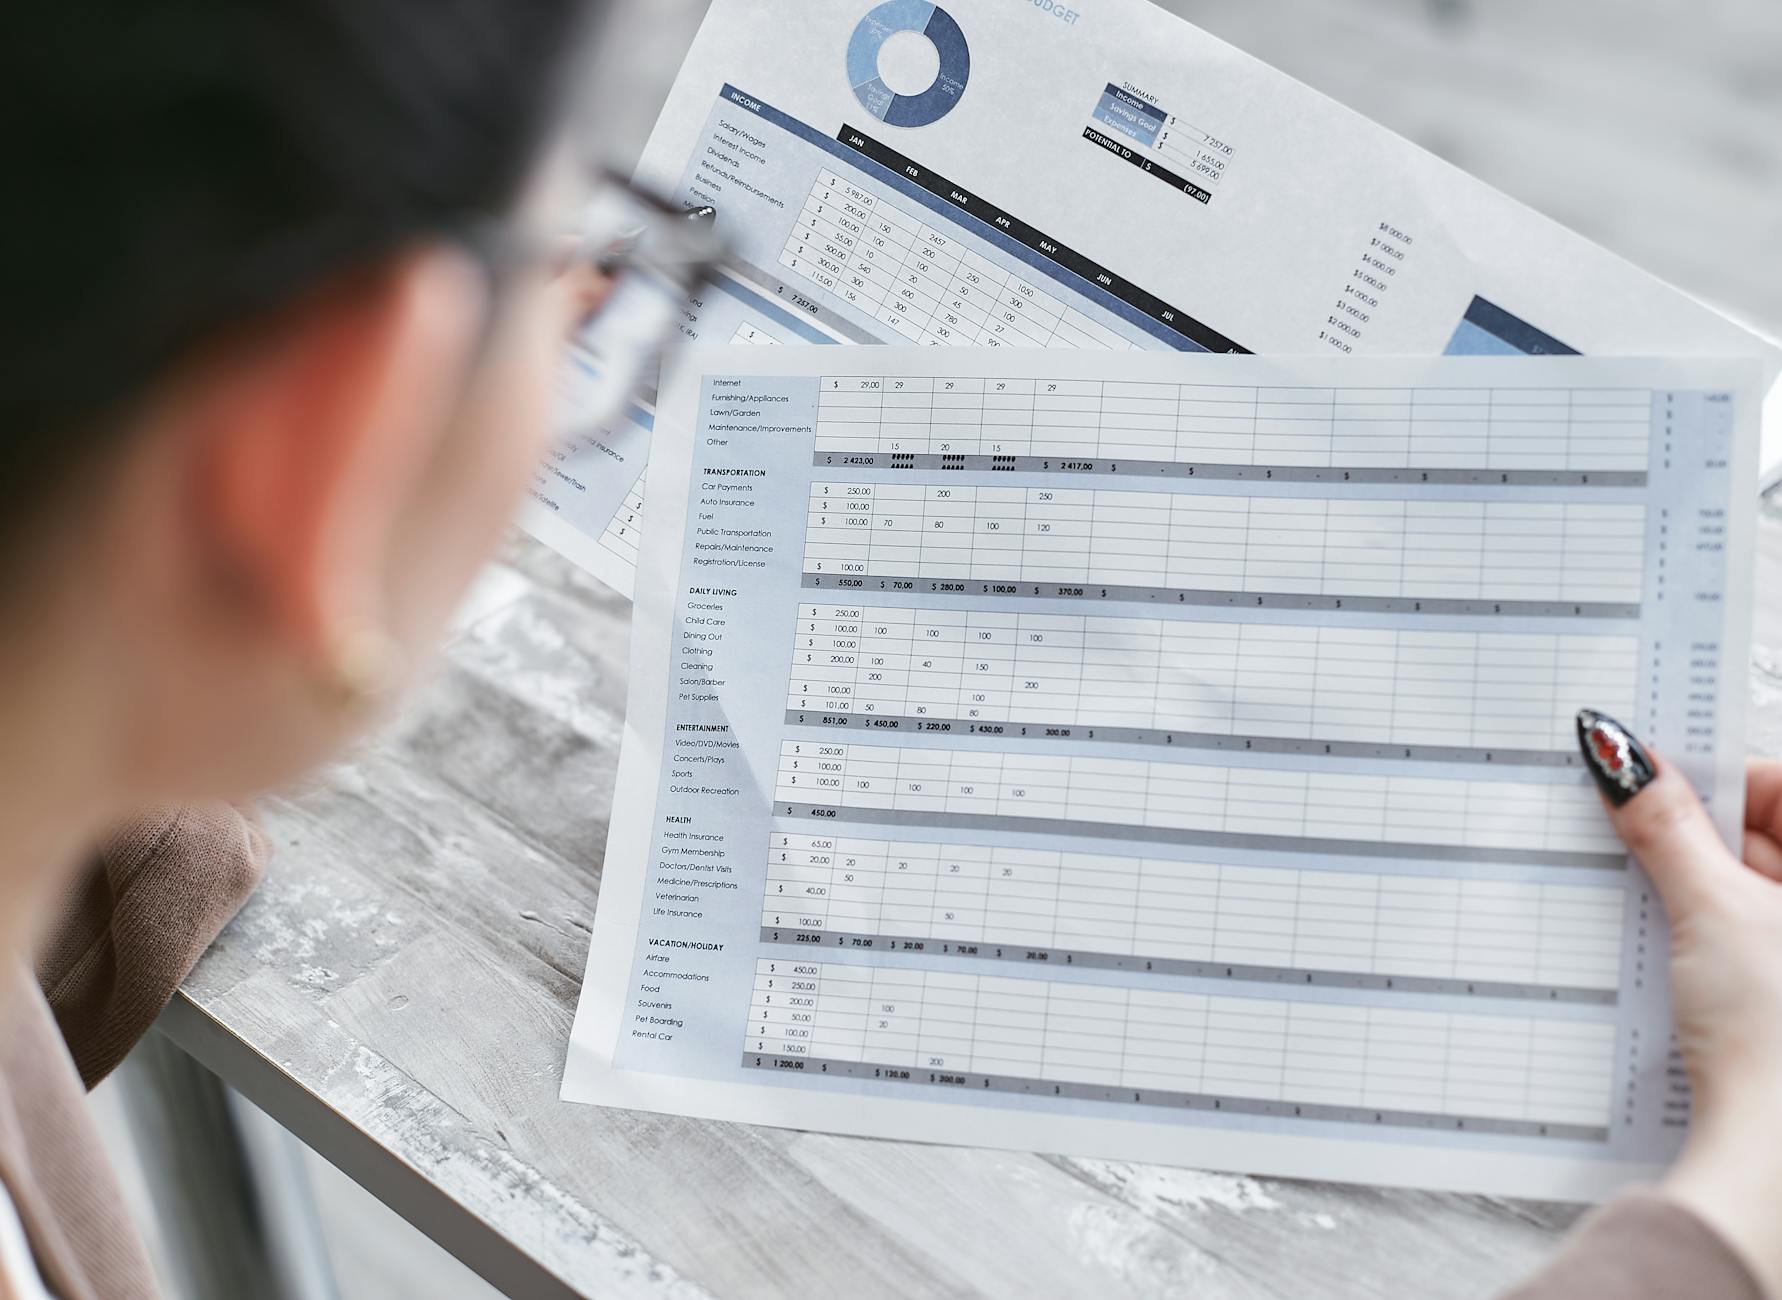
Um 7:42 Uhr morgens an einem grauen Dienstag in Berlin öffnete Sara Vogel dieselbe Tabelle, die sie seit 19 Monaten prüfte. Ein Tab verfolgte ihr Nettovermögen. Ein anderer ihren monatlichen Verbrauch. Ein dritter enthielt eine einfache Zahl: das Mindestvermögen im Portfolio, von dem sie dachte, dass es ihr erlauben würde, mit der Arbeit aufzuhören, wenn sie wollte.
Übrigens war ihr Plan klassisches FIRE – finanzielle Unabhängigkeit, früher Ruhestand. Aber Tabellen haben die seltsame Eigenschaft, weniger romantisch und mehr politisch zu werden. Ein Anstieg der Miete um 7,8 %, ein Sprung der Lebensmittelkosten um 4,1 %, eine überraschende Steuernachzahlung – und plötzlich wirkte die saubere Linie im Diagramm eher wie ein Wackeln als wie eine Treppe. Genau darin liegt heute die eigentliche Attraktivität von FIRE. Es geht nicht nur darum, zu kündigen. Es geht darum, Optionen zu haben, wenn das Leben teuer, chaotisch oder beides wird.
Warum das jetzt wichtig ist
Finanzielle Unabhängigkeit hat ihre Bedeutung verändert. Vor zehn Jahren wurde FIRE oft als fast asketisches Spiel dargestellt: 60 % oder 70 % des Einkommens sparen, aggressiv investieren und Jahrzehnte früher aus dem Berufsleben aussteigen. Das gibt es weiterhin, aber die neuere Version ist pragmatischer. Menschen nutzen dieselben Grundsätze, um Puffer gegen Entlassungen, Pflegeverantwortung, Burnout und Schocks auf dem Wohnungsmarkt aufzubauen.
Der Zeitpunkt ist wichtig, weil sich die Annahmen hinter älteren Ruhestandsplänen verschoben haben. Die Zinsen haben sich verändert. Die Wohnkosten blieben hartnäckig hoch. Remote Work schuf für einige Menschen neue Einkommensarbitrage, für andere neue Konkurrenz. Gleichzeitig legen Regulierungsbehörden und Arbeitgeber mehr Wert auf persönliche Resilienz – von Debatten über die Angemessenheit der Renten in Europa bis hin zur breiteren Frage, wie viel Risiko Beschäftigte selbst tragen sollen.
Was FIRE heute eigentlich ist
Im Kern ist FIRE kein Kult des frühen Ruhestands. Es ist ein mathematisches Problem, verpackt in eine Frage der Werte. Wie viel Geld musst du investiert haben, damit Arbeit optional wird – oder zumindest weniger verpflichtend? Der Teil mit dem „frühen Ruhestand“ macht die Schlagzeilen, aber die stärkere Idee ist finanzielle Unabhängigkeit: genug Vermögen, Einkommen und Flexibilität, damit deine nächste Entscheidung weniger von Panik und mehr von Vorlieben bestimmt wird.
Die gängige Kurzformel ist weiterhin die Entnahmeregel – oft 4 %, manchmal 3,5 % oder weniger in vorsichtigen Plänen –, aber kluge Praktiker wissen, dass keine einzelne Regel heilig ist. Märkte bewegen sich. Ausgaben verändern sich. Die steuerliche Behandlung unterscheidet sich von Land zu Land. Ein Portfolio, das auf dem Papier sicher aussieht, kann fragil wirken, wenn deine Kosten unregelmäßig sind. Dein Einkommen in einer Währung läuft, oder dein Job von einem einzigen Branchenzyklus abhängt.
Die nützliche FIRE-Mentalität ist weniger spektakulär als die Internet-Version. Sie fordert dich auf, ein paar langweilige, aber wirkungsvolle Dinge zu tun:
- Kennt deine realen jährlichen Ausgaben, nicht dein Wunschbudget.
- Baue einen Notgroschen auf, der echte Schwankungen abdeckt, nicht nur eine aufgeräumte Lehrbuchzahl.
- Investiere konsequent in kostengünstige Anlagen, die du verstehst.
- Behalte Steuern, Gesundheitsversorgung und Rentenregeln von Anfang an im Blick.
- Betrachte „frühen Ruhestand“ als ein mögliches Ergebnis, nicht als den einzigen Gewinn.
- Gestalte ein Leben, das du auch dann noch wollen würdest, wenn Arbeit mit 49, 56 oder 63 optional wird.
Das Ziel ist nicht, der Arbeit für immer zu entkommen; es ist, sich nicht länger von ihr gefangen halten zu lassen.
Dieser Unterschied ist wichtig, weil viele Menschen, die FIRE verfolgen, nicht von Stränden träumen. Sie wollen Raum für ein Sabbatical, eine Vier-Tage-Woche, einen Umzug in ein anderes Land, die Gründung eines kleinen Unternehmens oder die Pflege eines Elternteils, ohne ihre Finanzen zu zerstören. Ehrlich gesagt ist das deutlich realistischer als die glänzende Version.
Es gibt auch verschiedene Ausprägungen der Bewegung. Lean FIRE zielt auf geringere Ausgaben und frühere Freiheit ab. Fat FIRE geht von einem höheren Lebensstandard und einer größeren Kapitalbasis aus. Coast FIRE bedeutet, früh hart zu sparen, damit später der Zinseszinseffekt die Hauptarbeit übernimmt. Barista FIRE ist die Zwischenlösung: genug Vermögen, um die Abhängigkeit von Vollzeitarbeit zu verringern, aber nicht genug, um ganz aufzuhören. Andere Bezeichnungen, dieselbe Grundfrage: Wie viel ist genug, und genug wofür?
Wie das in der Praxis aussieht
Omar Lopez, Finanzmanager in Leipzig, nutzte FIRE-Prinzipien, ohne es so zu nennen. Er verfolgte 17 Monate lang seine Ausgaben, strich seine Autokosten komplett und erhöhte seine Sparquote auf 43 %. Mit 38 Jahren hatte er 214.000 € investiert und genug Bargeld, um 8,6 Monate an Ausgaben zu decken. Er ging nicht in Rente. Stattdessen verhandelte er eine Vier-Tage-Woche.
Leila Rahman, Recruiterin in Porto, Portugal, baute eine flexiblere Version auf. Sie behielt ihr Einkommen aus Vertragsarbeit, investierte 1.250 € pro Monat und nutzte ein separates Konto für Reisen und Weiterbildung. In 31 Monaten baute sie ein Portfolio von 96.400 € und eine Nebeneinnahmequelle auf, die 38 % ihrer Fixkosten deckte. Ihr FIRE-Erfolg bestand nicht darin, zu kündigen. Er bestand darin, sich nicht von einem einzigen Arbeitgeber gefangen nehmen zu lassen.
Amir Silva, Lerndesigner in Rotterdam, Niederlande, konzentrierte sich auf Coast FIRE. Mit 33 berechnete er, dass er, wenn er seine Investitionen unangetastet ließ und später nur noch moderate Rentenbeiträge leistete, trotzdem ein komfortables Ziel für das 67. Lebensjahr erreichen könnte. Er brauchte keinen dramatischen Ausstieg. Er brauchte 14 disziplinierte Jahre, nicht 40 angstvolle.
Häufige Fehler, die man vermeiden sollte
-
FIRE als Persönlichkeitstest zu behandeln. Viele denken, die Bewegung belohne vor allem extreme Sparsamkeit, aber das kann in Selbstbestrafung umschlagen. Wenn dein Plan dich unglücklich macht, wirst du ihn entweder aufgeben oder später mit Rebound-Ausgaben sabotieren.
-
Mit einem Fantasiebudget zu arbeiten. Viele FIRE-Pläne scheitern, weil Menschen annehmen, dass zukünftige Ausgaben ordentlich und stabil sein werden. Das echte Leben umfasst Zahnarztrechnungen, Familienhilfe, Visagebühren, neue Laptops und die eine oder andere Reise, die du nicht geplant hast, aber unbedingt machen musstest.
-
Landesspezifische Steuern und Renten zu ignorieren. Eine Entnahmeregel, die aus einem US-Blog übernommen wurde, passt möglicherweise nicht sauber zu Deutschland, Portugal, den Niederlanden oder irgendwo anders mit anderen Steuerprivilegien und staatlichen Rentensystemen. Hier kann Begeisterung zu teurer Unwissenheit werden.
-
Hohes Einkommen mit Unabhängigkeit zu verwechseln. Ein gutes Gehalt hilft natürlich. Aber wenn dein Lebensstil mit jeder Gehaltserhöhung mitwächst, läufst du nur schneller auf demselben Laufband. Unabhängigkeit entsteht aus der Differenz zwischen Einnahmen und Ausgaben, nicht aus der Zahl auf deiner Gehaltsabrechnung.
-
Anzunehmen, dass der Markt durchschnittlich und pünktlich liefert. Das wird er nicht. Sequenzrisiko ist wichtig, besonders in den ersten Jahren nach dem Ausstieg aus dem Berufsleben. Wenn dein Portfolio früh stark fällt, kann ein „sicherer“ Plan schnell fragil werden. Cashpuffer und flexible Ausgaben sind kein optionales Extra.
-
Zu denken, dass die Ziellinie wirklich das Ende ist. Manche Menschen erreichen ihre Zielsumme und fühlen sich unerwartet leer. Sie erwarteten Erleichterung, bekamen aber Unsicherheit. Ohne einen Plan für Sinn, Beziehungen und Tagesstruktur kann sich früher Ruhestand seltsam unvollständig anfühlen.
Eine praktische Checkliste
-
Berechne deine tatsächlichen jährlichen Ausgaben. Ziehe die Konto- und Kreditkartenabrechnungen der letzten 12 Monate heran und kategorisiere jede Ausgabe. Verwende diese Zahl, nicht deine beste Schätzung.
-
Setze dir ein Ziel mit Puffer. Multipliziere deine jährlichen Ausgaben mit einem konservativen Faktor und füge dann einen Puffer für Steuern, Reisen und unregelmäßige Kosten hinzu. Wenn sich dein Leben verändert, sollte auch dein Ziel mitatmen.
-
Verfolge deine Sparquote 90 Tage lang. Verbeiß dich nicht in Perfektion. Messe einfach Einkommen, unvermeidbare Ausgaben und Investitionen, damit du siehst, wie viel jeder Euro, jedes Pfund oder jeder Dollar tatsächlich für dich arbeitet.
-
Prüfe deine Renten- und Steuerregeln. Lies die offiziellen Unterlagen zu betrieblichen Renten, Vorsorgekonten und der Behandlung von Kapitalerträgen in deinem Land. Kleine Regelunterschiede können dein Ziel um erstaunliche Beträge verändern.
-
Baue ein dreistufiges Sicherheitsnetz auf. Halte Bargeld für kurzfristige Schocks, kurzlaufende Anleihen oder Äquivalente für mittelfristige Stabilität und breit diversifizierte Anlagen für langfristiges Wachstum.
-
Modelliere drei Zukünfte. Eine, in der du Vollzeit weiterarbeitest, eine, in der du reduzierst, und eine, in der du ganz aufhörst. Ein Plan, der nur im Best-Case-Szenario funktioniert, ist kein Plan.
-
Teste nicht nur dein Portfolio, sondern dein Leben unter Stress. Frage dich, was passiert, wenn du Familie unterstützen, in eine andere Stadt ziehen oder sechs unbezahlte Monate aussetzen musst. Finanzielle Unabhängigkeit bedeutet zum Teil, Optionen zu besitzen, nicht nur Vermögenswerte.
Wann man das NICHT tun sollte
FIRE ist nicht immer der richtige Blickwinkel. Wenn du in Schulden untergehst, mit instabilem Wohnraum kämpfst oder Angehörige mit dringendem Bedarf betreust, kann die Fixierung auf frühen Ruhestand von der unmittelbaren Aufgabe ablenken: Überleben, Stabilität und Einkommenssteigerung. In solchen Fällen kann ein einfacherer Plan mit Vorrang für den Notgroschen deutlich nützlicher sein als eine Ruhestands-Tabelle. Verstehst du?
Ehrlich gesagt sollte man auch sagen, dass manche Menschen ihre Arbeit wirklich genießen. Nicht jede Karriere braucht eine Ausstiegsstrategie. Wenn dein Job sinnvoll, flexibel und gut bezahlt ist, kann das Streben nach maximalem Tempo in Richtung finanzieller Unabhängigkeit schlicht bedeuten, Jahre aufzugeben, die du gar nicht hättest aufgeben müssen. Es geht nicht darum, so schnell wie möglich zu kündigen. Es geht darum, Kündigen zu einer Wahl zu machen.
Wo du mehr lernen kannst
- Überblick auf Wikipedia: https://en.wikipedia.org/wiki/FIRE_movement
- US-SEC-Anlegerleitfaden zu Gebühren und langfristigem Investieren: https://www.investor.gov/introduction-investing
- Rechts- und Politikdokumente der Europäischen Union zu Renten und Finanzdienstleistungen: https://eur-lex.europa.eu
- Informationen der britischen Regierung zu Betriebsrenten: https://www.gov.uk/workplace-pensions
Das wahre Versprechen von FIRE ist Wahlfreiheit
Die besten FIRE-Pläne handeln weniger vom Entkommen als von Macht: der Macht, den Job zu wechseln, Stunden zu reduzieren, der Familie zu helfen, sich von Pech zu erholen oder einfach Nein zu sagen, wenn eine Rolle mehr nimmt, als sie gibt. Verstehst du? Wenn die Bewegung noch immer wichtig ist, dann weil sie uns daran erinnert, dass Geld am nützlichsten ist, wenn es Zeit kauft, und Zeit am wertvollsten ist, wenn sie Wahlmöglichkeiten kauft. Was würdest du tun, wenn Arbeit ab morgen optional wäre?