सारा की स्प्रेडशीट कह रही थी कि वह मुक्त थी—जब तक कि किराया फिर से नहीं बढ़ा
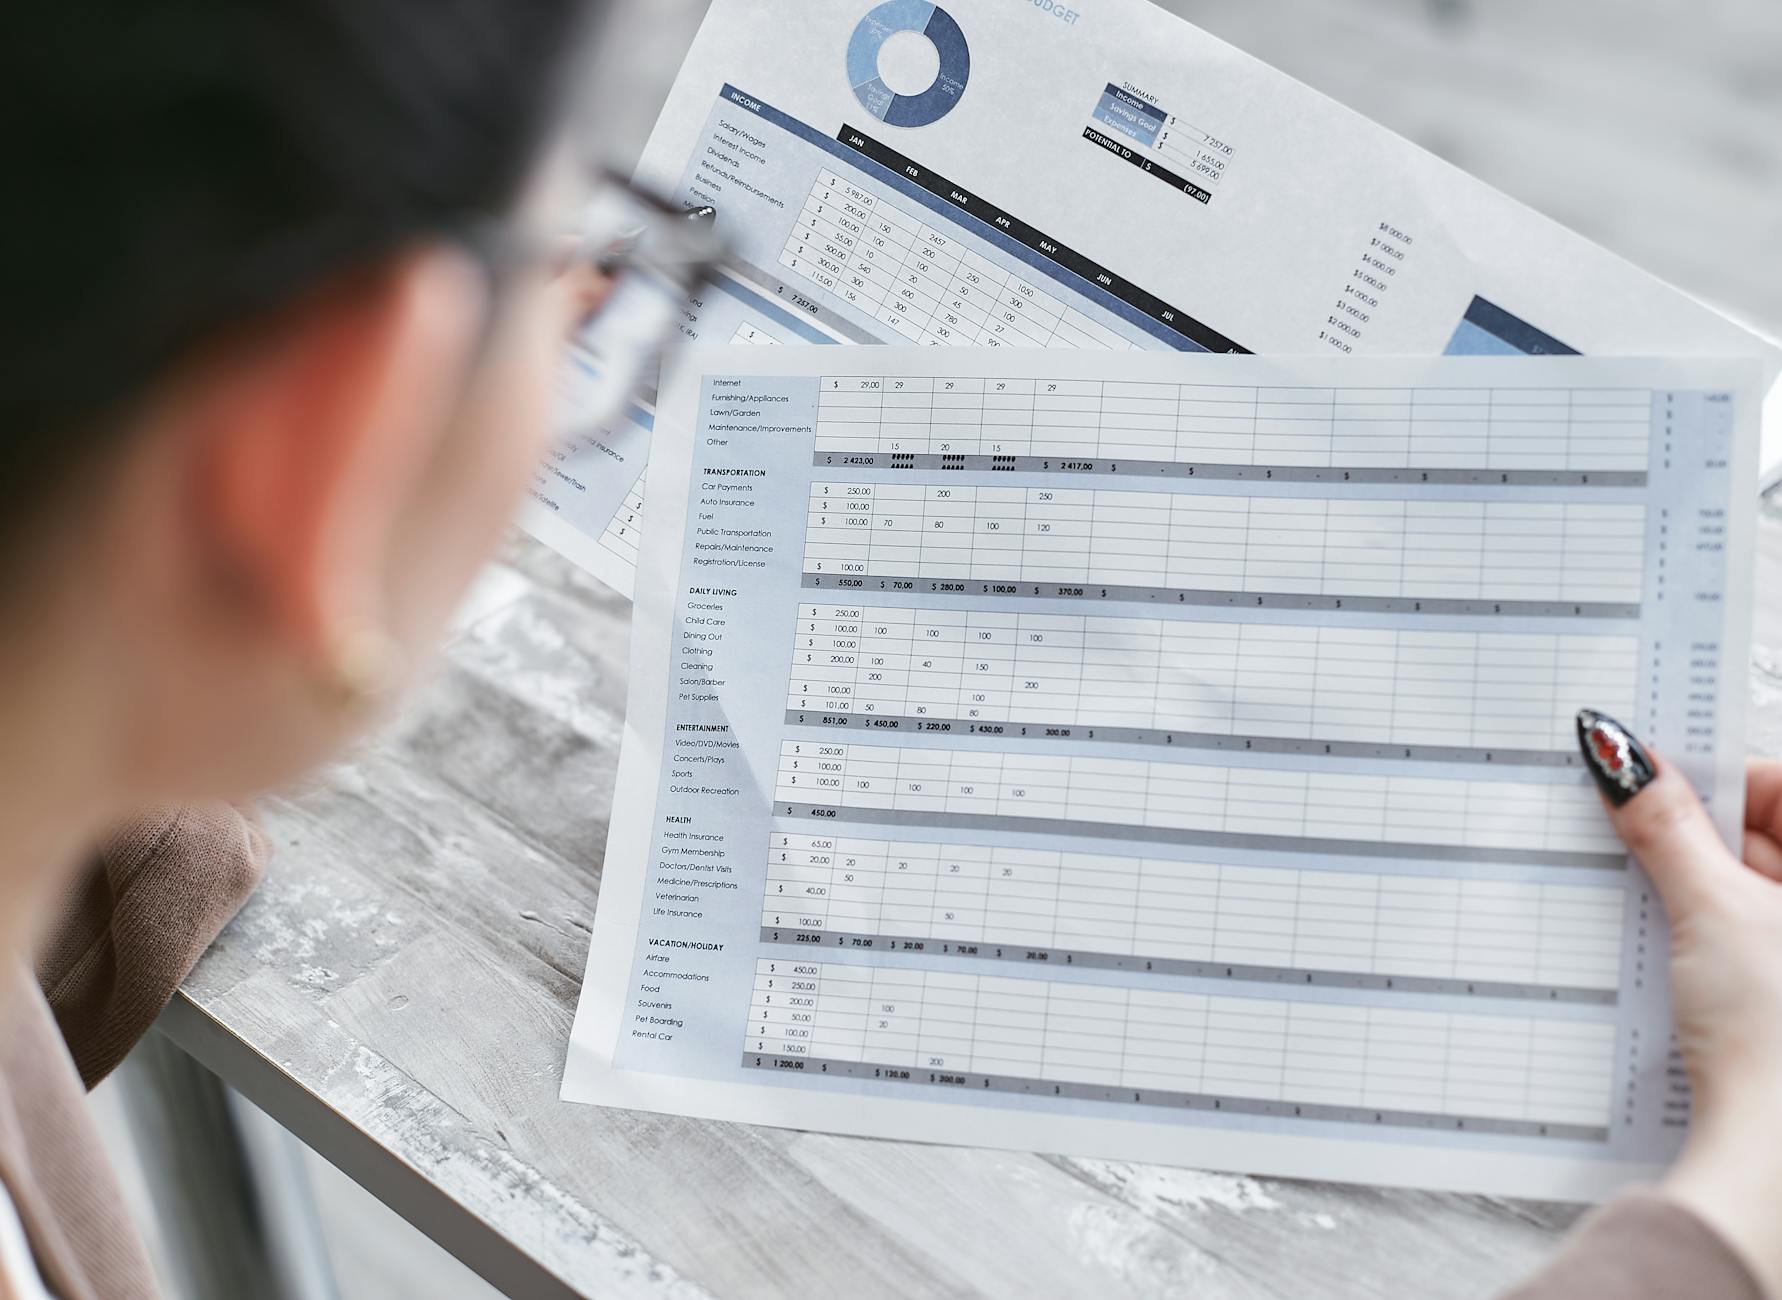
बर्लिन में एक धूसर मंगलवार की सुबह 7:42 बजे, सारा वोगेल ने वही स्प्रेडशीट खोली जिसे वह पिछले 19 महीनों से देख रही थी। एक टैब में उसकी नेट वर्थ ट्रैक हो रही थी। दूसरा उसके मासिक खर्च को ट्रैक कर रहा था। तीसरे में एक सरल संख्या थी: न्यूनतम पोर्टफोलियो, जिसके बारे में उसे लगता था कि अगर वह चाहे तो काम छोड़ने में मदद करेगा।
वैसे, उसकी योजना क्लासिक FIRE—वित्तीय स्वतंत्रता, जल्दी रिटायरमेंट—थी। लेकिन स्प्रेडशीट का एक अजीब तरीका था कम रोमांटिक और ज़्यादा राजनीतिक बन जाने का। किराए में 7.8% की बढ़ोतरी, खाने-पीने की लागत में 4.1% की छलांग, एक अप्रत्याशित टैक्स बिल, और अचानक चार्ट पर बनी साफ़ रेखा सीढ़ी जैसी कम और डगमगाहट जैसी ज़्यादा दिखने लगी। अब FIRE की असली अपील यही है। यह सिर्फ नौकरी छोड़ने के बारे में नहीं है। यह विकल्प रखने के बारे में है, जब ज़िंदगी महंगी, उलझी हुई, या दोनों हो जाए।
अब यह क्यों महत्वपूर्ण है
वित्तीय स्वतंत्रता का अर्थ बदल गया है। दस साल पहले, FIRE को अक्सर एक लगभग तपस्वी खेल की तरह पेश किया जाता था: आय का 60% या 70% बचाओ, आक्रामक रूप से निवेश करो, और दशकों पहले काम छोड़ दो। यह आज भी मौजूद है, लेकिन नया संस्करण ज़्यादा व्यावहारिक है। लोग उन्हीं सिद्धांतों का उपयोग छँटनी, देखभाल की ज़िम्मेदारियों, थकान और आवासीय झटकों के खिलाफ़ सुरक्षा-परत बनाने के लिए कर रहे हैं।
समय इसलिए महत्वपूर्ण है क्योंकि पुरानी सेवानिवृत्ति योजनाओं के पीछे की धारणाएँ बदल गई हैं। ब्याज दरें बदलीं। आवास लागत जिद्दी बनी रही। रिमोट वर्क ने कुछ लोगों के लिए आय के नए अवसर बनाए और दूसरों के लिए नई प्रतिस्पर्धा। साथ ही, नियामक और नियोक्ता व्यक्तिगत सहनशीलता पर अधिक ज़ोर दे रहे हैं—यूरोप में पेंशन की पर्याप्तता पर बहस से लेकर इस व्यापक चर्चा तक कि कितना जोखिम कर्मचारियों से स्वयं सहने की अपेक्षा की जाती है।
अब FIRE वास्तव में क्या है
मूल रूप से, FIRE जल्दी रिटायर होने का कोई पंथ नहीं है। यह एक गणितीय समस्या है, जिसके भीतर मूल्यों का सवाल छिपा है। आपको कितना निवेशित धन चाहिए ताकि काम वैकल्पिक हो जाए, या कम से कम अनिवार्य न रहे? “जल्दी रिटायरमेंट” वाला हिस्सा सुर्खियाँ बटोरता है, लेकिन इससे अधिक मज़बूत विचार है वित्तीय स्वतंत्रता: इतनी संपत्ति, आय और लचीलापन कि आपका अगला फ़ैसला घबराहट से नहीं, पसंद से प्रेरित हो।
आम संक्षेप अभी भी वही है—withdrawal rule, अक्सर 4%, कभी-कभी 3.5% या इससे कम सतर्क योजनाओं में—लेकिन समझदार लोग जानते हैं कि कोई एक नियम पवित्र नहीं होता। बाज़ार बदलते हैं। खर्च बदलता है। कर-प्रणाली देश के अनुसार अलग होती है। कागज़ पर सुरक्षित दिखने वाला पोर्टफोलियो तब नाज़ुक लग सकता है जब आपके खर्च अनियमित हों। आपकी आय एक ही मुद्रा में हो, या आपकी नौकरी एक ही उद्योग चक्र पर निर्भर हो।
FIRE की उपयोगी मानसिकता इंटरनेट वाले संस्करण से कम नाटकीय होती है। यह आपको कुछ उबाऊ लेकिन ताक़तवर काम करने को कहती है:
- अपने वास्तविक वार्षिक खर्च जानिए, न कि अपना आदर्श बजट।
- एक ऐसा आपातकालीन फंड बनाइए जो वास्तविक अस्थिरता को कवर करे, सिर्फ़ किसी साफ़-सुथरी पाठ्यपुस्तक संख्या को नहीं।
- कम लागत वाली, समझ में आने वाली परिसंपत्तियों में लगातार निवेश कीजिए।
- टैक्स, स्वास्थ्य-सेवा, और पेंशन नियमों को पहले दिन से ध्यान में रखिए।
- “जल्दी रिटायरमेंट” को एक संभावित परिणाम मानिए, एकमात्र जीत नहीं।
- ऐसी ज़िंदगी डिज़ाइन कीजिए जिसे आप 49, 56, या 63 की उम्र में भी चाहेंगे, अगर काम वैकल्पिक हो जाए।
लक्ष्य काम से हमेशा के लिए भागना नहीं है; लक्ष्य है उसके द्वारा बंधे रहना बंद करना।
यह अंतर इसलिए मायने रखता है क्योंकि FIRE का पीछा करने वाले बहुत से लोग समुद्र तटों का सपना नहीं देख रहे होते। वे चाहते हैं कि उनके पास सब्बैटिकल लेने, हफ्ते में चार दिन काम करने, देश बदलने, छोटा व्यवसाय शुरू करने, या माता-पिता की देखभाल करने की गुंजाइश हो—बिना अपनी वित्तीय स्थिति बर्बाद किए। सच कहें तो, यह चमकदार संस्करण से कहीं ज़्यादा यथार्थवादी है।
इस आंदोलन के अलग-अलग रूप भी हैं। Lean FIRE का लक्ष्य कम खर्च और जल्दी स्वतंत्रता है। Fat FIRE ऊँची जीवनशैली और बड़े पूँजी आधार को मानता है। Coast FIRE का मतलब है शुरू में सख़्त बचत करना ताकि बाद में compound growth ज़्यादातर काम कर दे। Barista FIRE बीच का रास्ता है: इतनी संपत्ति कि पूर्णकालिक काम पर निर्भरता कम हो जाए, लेकिन इतनी नहीं कि पूरी तरह रुक सकें। नाम अलग-अलग हैं, लेकिन मूल सवाल वही है: कितना पर्याप्त है, और किसके लिए पर्याप्त है?
व्यवहार में यह कैसा दिखता है
जर्मनी के लीपज़िग में एक वित्त प्रबंधक, उमर लोपेज़, FIRE सिद्धांतों का उपयोग करते थे, भले ही उन्होंने इसे ऐसा नाम न दिया हो। उन्होंने 17 महीनों के खर्च को ट्रैक किया, कार से जुड़े अपने खर्च पूरी तरह खत्म किए, और अपनी बचत दर 43% तक बढ़ा दी। 38 की उम्र में, उनके पास €214,000 निवेशित थे और 8.6 महीनों के खर्च को कवर करने जितना नकद था। उन्होंने रिटायर नहीं लिया। उन्होंने उसके बजाय चार दिन का कामकाजी सप्ताह तय कर लिया।
पुर्तगाल के पोर्तो में एक रिक्रूटर, लैला रहमान, ने एक अधिक लचीला संस्करण बनाया। उन्होंने अपना आय-स्त्रोत कॉन्ट्रैक्ट काम से बनाए रखा, हर महीने €1,250 निवेश किए, और यात्रा व प्रशिक्षण के लिए अलग खाता इस्तेमाल किया। 31 महीनों में, उन्होंने €96,400 का पोर्टफोलियो और एक साइड-इनकम स्ट्रीम बनाई जो उनकी स्थिर लागतों का 38% कवर करती थी। उनकी FIRE जीत नौकरी छोड़ना नहीं थी। यह एक ही नियोक्ता द्वारा कैद न होना था।
नीदरलैंड्स के रॉटरडैम में एक लर्निंग डिज़ाइनर, आमिर सिल्वा, ने Coast FIRE पर ध्यान दिया। 33 की उम्र में, उन्होंने गणना की कि अगर वे अपने निवेशों को वैसे ही रहने दें और बाद में सिर्फ़ मामूली रिटायरमेंट योगदान जोड़ें, तो भी वे आरामदायक 67-वर्षीय लक्ष्य तक पहुँच सकते हैं। उन्हें किसी नाटकीय निकास की ज़रूरत नहीं थी। उन्हें 40 चिंतित वर्षों के बजाय 14 अनुशासित वर्षों की ज़रूरत थी।
बचने योग्य सामान्य गलतियाँ
-
FIRE को व्यक्तित्व-परीक्षण मान लेना। लोग अक्सर सोचते हैं कि यह आंदोलन सबसे ऊपर अत्यधिक कंजूसी को पुरस्कृत करता है, लेकिन यह आत्म-दंड में बदल सकता है। अगर आपकी योजना आपको दुखी करती है, तो आप उसे छोड़ देंगे या बाद में पलटकर ज़्यादा खर्च करके उसे बिगाड़ देंगे।
-
काल्पनिक बजट का उपयोग करना। बहुत सी FIRE योजनाएँ इसलिए विफल हो जाती हैं क्योंकि लोग मान लेते हैं कि भविष्य का खर्च साफ़-सुथरा और स्थिर होगा। असली ज़िंदगी में दंत-चिकित्सा का बिल, परिवार की मदद, वीज़ा शुल्क, नए लैपटॉप, और कभी-कभार अचानक की गई वह यात्रा शामिल होती है जिसकी आपने योजना नहीं बनाई थी, लेकिन जो बिल्कुल ज़रूरी थी।
-
देश-विशिष्ट टैक्स और पेंशन को नज़रअंदाज़ करना। US ब्लॉग से कॉपी किया गया withdrawal rule जर्मनी, पुर्तगाल, नीदरलैंड्स, या किसी भी ऐसे देश पर साफ़-साफ़ लागू नहीं हो सकता जहाँ टैक्स छूट और राज्य पेंशन प्रणालियाँ अलग हों। यहीं उत्साह महँगी अज्ञानता बन सकता है।
-
उच्च आय को स्वतंत्रता समझ लेना। अच्छी तनख़्वाह मदद करती है, निश्चित रूप से। लेकिन अगर हर वेतनवृद्धि के साथ आपकी जीवनशैली भी बढ़ती जाती है, तो आप उसी ट्रेडमिल पर बस तेज़ दौड़ रहे हैं। स्वतंत्रता कमाई और खर्च के बीच के अंतर से आती है, आपके सैलरी स्लिप पर लिखी संख्या से नहीं।
-
यह मान लेना कि बाज़ार की औसत दरें समय पर आ जाएँगी। ऐसा नहीं होगा। sequence risk महत्वपूर्ण है, खासकर काम छोड़ने के बाद शुरुआती वर्षों में। अगर आपका पोर्टफोलियो शुरू में तेज़ी से गिरता है, तो एक “सुरक्षित” योजना जल्दी नाज़ुक हो सकती है। नकद बफ़र और लचीला खर्च वैकल्पिक नहीं हैं।
-
यह सोचना कि फिनिश लाइन ही अंत है। कुछ लोग अपना लक्ष्य-नंबर हासिल करते हैं और अनपेक्षित रूप से खालीपन महसूस करते हैं। उन्होंने राहत की उम्मीद की थी; उन्हें अनिश्चितता मिली। उद्देश्य, रिश्तों, और दिनचर्या की योजना के बिना, जल्दी रिटायरमेंट अजीब तरह से अधूरा लग सकता है।
एक व्यावहारिक चेकलिस्ट
-
अपने वास्तविक वार्षिक खर्च की गणना करें। पिछले 12 महीनों के बैंक और कार्ड स्टेटमेंट निकालें और हर खर्च को श्रेणीबद्ध करें। उसी संख्या का उपयोग करें, अपने अनुमान का नहीं।
-
मार्जिन के साथ लक्ष्य तय करें। अपने वार्षिक खर्च को एक सतर्क गुणक से गुणा करें, फिर टैक्स, यात्रा, और अनियमित खर्चों के लिए बफ़र जोड़ें। अगर आपकी ज़िंदगी बदल रही है, तो आपका लक्ष्य भी साँस लेना चाहिए।
-
90 दिनों के लिए अपनी बचत दर ट्रैक करें। पूर्णता के बारे में न सोचें। बस आय, अनिवार्य खर्च, और निवेश को मापें ताकि आप देख सकें कि हर euro, pound, या dollar वास्तव में आपके लिए कितना काम कर रहा है।
-
अपनी पेंशन और टैक्स नियम जाँचें। अपने देश में workplace pensions, retirement accounts, और capital gains treatment के आधिकारिक दस्तावेज़ पढ़ें। छोटे नियम-अंतर भी आपके लक्ष्य को चौंकाने वाली मात्रा में बदल सकते हैं।
-
तीन-स्तरीय सुरक्षा-जाल बनाइए। अल्पकालिक झटकों के लिए नकद रखें, मध्यमकालिक स्थिरता के लिए अल्प-अवधि बॉन्ड या समतुल्य, और दीर्घकालिक वृद्धि के लिए विविधीकृत निवेश।
-
तीन भविष्य मॉडल करें। एक जिसमें आप full-time काम जारी रखते हैं, एक जिसमें आप कम करते हैं, और एक जिसमें आप पूरी तरह रुक जाते हैं। जो योजना सिर्फ़ सबसे अच्छे हालात में काम करती है, वह योजना नहीं है।
-
सिर्फ़ पोर्टफोलियो नहीं, अपनी ज़िंदगी का stress-test करें। पूछिए कि अगर आपको परिवार की मदद करनी पड़े, शहर बदलना पड़े, या छह महीने बिना वेतन के छुट्टी लेनी पड़े, तो क्या होगा। वित्तीय स्वतंत्रता आंशिक रूप से विकल्पों का स्वामित्व है, सिर्फ़ संपत्ति का नहीं।
कब यह नहीं करना चाहिए
FIRE हमेशा सही दृष्टिकोण नहीं होता। अगर आप कर्ज़ में डूबे हैं, अस्थिर आवास का सामना कर रहे हैं, या किसी रिश्तेदार की तात्कालिक ज़रूरतों की देखभाल कर रहे हैं, तो जल्दी रिटायरमेंट के प्रति जुनून तत्काल काम—बचाव, स्थिरता, और आय बढ़ाने—से ध्यान भटका सकता है। ऐसे मामलों में, रिटायरमेंट स्प्रेडशीट से कहीं अधिक उपयोगी एक सरल emergency-fund-first योजना हो सकती है। आप समझ रहे हैं न?
सच कहें तो, यह भी कहना ज़रूरी है कि कुछ लोग सचमुच अपने काम का आनंद लेते हैं। हर करियर को निकास रणनीति की ज़रूरत नहीं होती। अगर आपकी नौकरी अर्थपूर्ण, लचीली, और अच्छी तरह से भुगतान वाली है, तो वित्तीय स्वतंत्रता की ओर अधिकतम गति से बढ़ना शायद उन वर्षों को छोड़ देना होगा जिनकी कुर्बानी देने की ज़रूरत ही नहीं थी। बात जल्द से जल्द छोड़ देने की नहीं है। बात यह है कि छोड़ना एक विकल्प बन जाए।
और अधिक जानने के लिए
- Wikipedia का अवलोकन: https://en.wikipedia.org/wiki/FIRE_movement
- शुल्क और दीर्घकालिक निवेश पर U.S. SEC investor guidance: https://www.investor.gov/introduction-investing
- पेंशन और वित्तीय सेवाओं पर European Union के कानूनी और नीति दस्तावेज़: https://eur-lex.europa.eu
- UK government pension information: https://www.gov.uk/workplace-pensions
FIRE का असली वादा है विकल्प-क्षमता
सबसे अच्छी FIRE योजनाएँ भागने से कम और ताक़त से ज़्यादा जुड़ी होती हैं: नौकरी बदलने, घंटे घटाने, परिवार की मदद करने, बुरी किस्मत से उबरने, या बस “नहीं” कहने की ताक़त, जब कोई भूमिका जितना देती है उससे ज़्यादा लेने लगे। आप समझ रहे हैं न? अगर यह आंदोलन अब भी महत्वपूर्ण है, तो इसलिए कि यह हमें याद दिलाता है कि पैसा तब सबसे उपयोगी होता है जब वह समय खरीदता है, और समय तब सबसे मूल्यवान होता है जब वह विकल्प खरीदता है। अगर कल काम वैकल्पिक हो जाए, तो आप क्या करेंगे?