Nociones básicas de finanzas personales para principiantes
Por cierto, la primera señal de que las finanzas personales no son solo “ser bueno con el dinero” es cuánta gente sigue llevándose sorpresas con gastos ordinarios. Se pincha una rueda. Se renueva una suscripción. Llega una factura de impuestos. El problema rara vez es un único desastre; normalmente es una acumulación de pequeñas decisiones tomadas sin mucha visibilidad. ¿Tiene sentido?
Por eso los fundamentos importan más que las opiniones llamativas. No porque sean glamurosos, sino porque hacen que el resto de la vida financiera sea menos frágil. Si tus ingresos llegan, tus facturas son previsibles y tus ahorros crecen por hábito en lugar de por esperanza, ya has hecho más que muchas personas que ganan más pero se sienten permanentemente atrasadas. ¿Por qué importa eso?
Por qué importa ahora
Dos cambios hacen que valga la pena revisar los fundamentos. Primero, los presupuestos familiares se han visto presionados por unos años de mayores costes de vida, así que los errores que antes eran molestos ahora se sienten caros. Segundo. Las herramientas financieras se han vuelto más fáciles de usar, lo cual es genial, pero también peligroso: los pagos instantáneos, el crédito con un clic, compra ahora y paga después, y la inversión basada en apps facilitan actuar antes de haber pensado.
Las investigaciones recientes sobre consumidores siguen mostrando el mismo patrón: muchos adultos pueden cubrir los gastos normales, pero una proporción menor se siente cómoda afrontando una factura inesperada sin estrés. Las cifras exactas varían según el país y la encuesta, pero la tendencia es constante. Mucha gente trabaja duro; menos tienen un sistema.
La idea central
La verdad es que las nociones básicas de finanzas personales no son una fórmula secreta. Son un conjunto de hábitos que responden con claridad a cinco preguntas:
- ¿Cuánto dinero entra?
- ¿Adónde va cada mes?
- ¿Qué debo y en qué condiciones?
- ¿Cuánto efectivo necesito disponible?
- ¿Para qué estoy ahorrando ahora?
Ese es todo el juego en el nivel inicial. Una vez que puedes responder a esas preguntas, el resto se vuelve más táctico. Puedes comparar correctamente las ofertas de crédito. Puedes decidir si una compra está bien, puede posponerse o es innecesaria. Puedes detectar cuándo “puedo permitírmelo” en realidad significa “no podré permitirme nada más después de esto”.
Un buen sistema para principiantes tiene tres capas: presupuesto, colchón y disciplina de endeudamiento. El presupuesto te da un mapa. El colchón evita que una sorpresa se convierta en una crisis. La disciplina de endeudamiento impide que la deuda se coma silenciosamente tus ingresos futuros.
Si el dinero parece caótico, no pidas una mejor personalidad. Pide un mejor sistema.
Empieza por el flujo de caja, no por la inversión. Eso puede sonar al revés para cualquiera con ganas de hacer crecer el dinero, pero el crecimiento solo ayuda si la base es estable. Si no sabes cuál es tu superávit o tu déficit mensual. Meter dinero en una cuenta de inversión puede parecer virtuoso mientras el saldo de tu tarjeta de crédito se capitaliza en segundo plano.
Una configuración sencilla para principiantes suele incluir:
- una cuenta corriente para ingresos y facturas
- una cuenta de ahorro separada para tu fondo de emergencia
- una lista breve de costes fijos y variables
- transferencias automáticas en el día de pago
- un orden para pagar deudas, si debes dinero
- una fecha mensual de revisión que realmente respetes
El orden importa. No intentes optimizarlo todo a la vez. Primero, haz visible tu dinero. Luego hazlo predecible. Después haz que crezca.
Cómo se ve en la práctica
Un autónomo que factura de forma irregular suele tener la versión más difícil de este problema. Los ingresos llegan a golpes y luego desaparecen. En ese caso. La prioridad no es una hoja de presupuesto perfecta; es una regla para pagarte a ti mismo una cantidad regular desde un negocio o colchón de ingresos para que el gasto personal parezca menos aleatorio.
Un hogar asalariado de tamaño medio suele tener un problema distinto: el dinero entra, pero se esfuma por la fricción. Las apps de reparto, las pequeñas suscripciones, las compras impulsivas y las facturas anuales que nunca se planifican pueden hacer que unos ingresos decentes parezcan escasos. Aquí, la victoria suele ser una estructura de cuentas más limpia y un calendario que señale pronto los gastos no mensuales.
Un joven profesional con deuda estudiantil y un primer salario estable a menudo necesita resistir la tentación de hacerlo todo a la vez. Presta atención primero al tipo de interés. Construye un pequeño fondo de emergencia. Luego aumenta las aportaciones a la pensión o jubilación cuando el ritmo mensual deje de sentirse apretado. No todo el progreso tiene que ocurrir en el mismo trimestre.
Errores comunes que evitar
-
Tratar un presupuesto como un castigo. Muchos principiantes oyen “presupuesto” y piensan en restricción. En la práctica, un presupuesto es solo un plan para tu propio dinero. Si se siente demasiado estricto, probablemente sea irrealista en lugar de moralmente débil.
-
Confundir ahorrar con tener suficiente. El dinero en una cuenta de ahorros es útil, pero no es un pase libre para gastar de más en otra parte. Si mueves dinero sin nombrar su propósito, tiende a desaparecer con el siguiente gasto “pequeño”.
-
Ignorar la deuda con intereses altos porque el pago mínimo es manejable. El pago mínimo te mantiene al corriente, no sano. Las deudas de tarjeta de crédito, descubiertos y otros préstamos caros pueden dominar silenciosamente tu flujo de caja futuro.
-
Saltar el fondo de emergencia porque invertir suena más inteligente. Invertir es importante, pero también lo es no tener que vender inversiones en un mal momento solo para cambiar la batería del coche o pagar una factura médica. Los principiantes a menudo necesitan efectivo líquido más que mayor exposición al mercado.
-
Usar el saldo de la cuenta como única señal. Un saldo positivo puede ocultar problemas si las facturas de la semana que viene ya están comprometidas. Separa siempre “el dinero que puedo gastar” de “el dinero que técnicamente es mío, pero ya está asignado”.
-
Intentar arreglar el dinero solo con fuerza de voluntad. La fuerza de voluntad no es fiable a las 9 p. m. después de un largo día. La automatización, los recordatorios y las cuentas separadas hacen un trabajo más útil que la culpa.
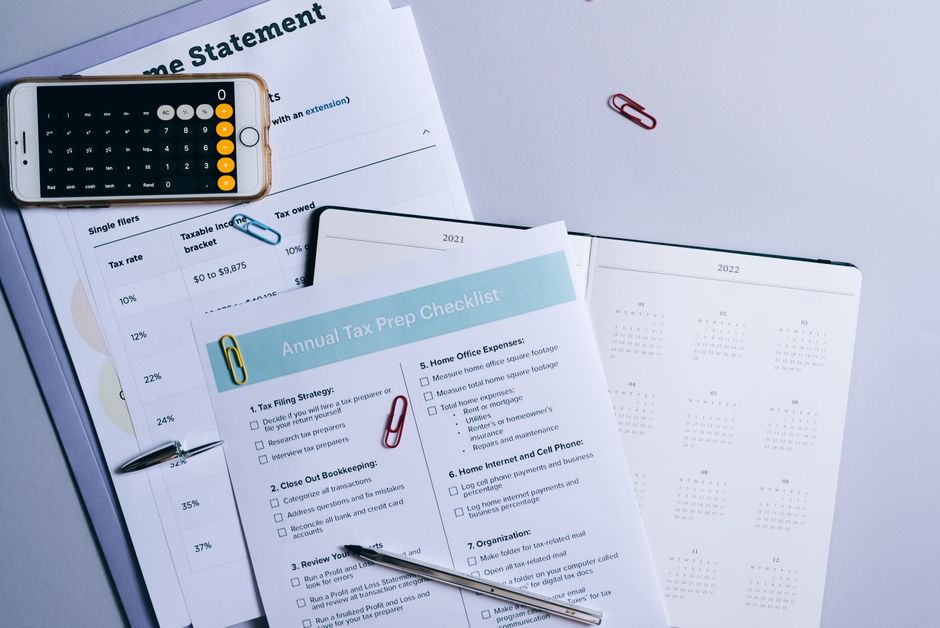
Una lista práctica de verificación
-
Enumera tus ingresos mensuales netos. Usa la cantidad que realmente entra en tu cuenta después de impuestos y otras deducciones. Si los ingresos varían, escribe una media conservadora en lugar de tu mejor mes.
-
Anota cada factura fija. Incluye alquiler o hipoteca, suministros, transporte, pagos de deudas, teléfono, seguro y cualquier suscripción que sigas olvidando. Si una factura es anual, divídela en una cantidad mensual.
-
Estima el gasto variable. Comida, desplazamientos, café, regalos, ropa y salidas de fin de semana entran aquí. No calcules con demasiado optimismo; usa los extractos bancarios del mes pasado si los tienes.
-
Fija un objetivo de ahorro para los próximos 90 días. Hazlo lo bastante pequeño como para que parezca creíble. Un fondo de emergencia inicial, una suma para reducir deuda o una compra planificada es mejor que un deseo vago de “ahorrar más”.
-
Automatiza las transferencias el día de pago. Mueve el dinero al ahorro antes de que desaparezca. Si hace falta, empieza con una cantidad pequeña y auméntala después. Una transferencia automática modesta vence a un gran plan que nunca ocurre.
-
Crea una lista de deudas con tipos de interés. Anota saldos, pagos mínimos y TAE. Si una deuda es mucho más cara que las demás, priorízala, salvo que necesites una victoria emocional rápida para seguir en marcha.
-
Revisa las cuentas una vez por semana durante 15 minutos. Comprueba saldos, próximas facturas y cualquier gasto inusual. Esto basta para detectar problemas pronto sin convertir tu vida en un hobby financiero.
-
Nombra la siguiente mejora, no el sistema perfecto. Quizá tu siguiente paso sea una cuenta de emergencia separada. Quizá sea cambiar a un plan más barato. Quizá sea pedirle al banco que reduzca una comisión. Mantén el enfoque estrecho.
Cuándo NO hacerlo
El manual para principiantes no siempre es la opción adecuada. Si tienes una crisis grave de deudas, vivienda inestable o ingresos erráticos después de un despido, la prioridad es sobrevivir y preservar efectivo, no una optimización ordenada. ¿Me sigues? Eso significa pausar la inversión adicional, negociar obligaciones y centrarte en la liquidez inmediata.
Tampoco es inteligente convertir cada decisión financiera en un ejercicio de hoja de cálculo. Algunas decisiones son emocionales, relacionales o están vinculadas a la salud y al tiempo. Una opción barata que hace la vida inviable no es realmente barata. Las nociones básicas de finanzas personales deberían reducir el estrés, no crear un segundo trabajo.
Dónde aprender más
- Conceptos básicos de presupuesto de la Consumer Financial Protection Bureau: https://www.consumerfinance.gov/consumer-tools/budgeting/
- Recursos de educación y planificación para inversores de la SEC: https://www.investor.gov/
- Orientación de MoneyHelper sobre presupuestos y deudas: https://www.moneyhelper.org.uk/
La mejor parte de las nociones básicas de finanzas personales es que se acumulan en silencio. Una vez que puedes ver tu dinero con claridad, las decisiones se vuelven más fáciles, la deuda da menos miedo y ahorrar deja de parecer una prueba de personalidad. Empieza poco a poco. Mantenlo aburrido, y deja que el sistema haga el trabajo pesado: ¿qué cambiaría primero si por fin tu dinero tuviera un plan sencillo?